Показаны сообщения с ярлыком инвестиции. Показать все сообщения

пятница, 20 ноября 2026 г.

DCF-модель: как рассчитать справедливую стоимость акции простыми словами


Модель DCF – главный инструмент оценки в инвестбанках и фондах. И все же на собрании акционеров Berkshire Hathaway в 1996 году Чарли Мангер признался, что Уоррен Баффет часто говорит о дисконтированных денежных потоках, но сам он ни разу не видел, чтобы партнер их считал. Баффет согласился и объяснил: если стоимость компании не бросается в глаза сама, решение слишком пограничное.

Противоречия тут нет. Баффет держит в голове ту же логику, которую аналитики раскладывают по ячейкам: бизнес стоит столько, сколько денег он отдаст владельцам, с поправкой на время и риск. Таблица нужна, чтобы эта мысль стала расчетом, в котором каждое допущение записано и его можно проверить.

Ниже разберем, что такое DCF модель, и соберем ее с нуля на одной условной компании: от свободного денежного потока до справедливой цены акции и проверки на прочность. Расчет комментирует Владислав Станкевич, автор Gerchik Trading Ecosystem.

Что такое DCF-модель

DCF (Discounted Cash Flow) переводится как «дисконтированные денежные потоки». DCF модель это способ оценить компанию через деньги, которые она заработает в будущем, пересчитанные в сегодняшние. Мнение рынка и бухгалтерская прибыль в расчет напрямую не попадают: учитывается только поток наличных, который бизнес способен отдать владельцам и кредиторам.

Придумали ее в 1930-х. Гарвардский докторант Джон Берр Уильямс доказывал в диссертации, что акция стоит ровно столько, сколько все ее будущие дивиденды, приведенные к сегодняшнему дню. Издательство согласилось выпустить книгу «Теория инвестиционной стоимости» только после того, как автор взял на себя часть расходов на печать. Она вышла в 1938 году, и из нее выросли и модель Гордона, и современный DCF.

Сегодня DCF модель предназначена для оценки внутренней стоимости бизнеса или акции, только вместо дивидендов в ней используют свободный денежный поток: многие компании отдают акционерам лишь часть заработанного. Баффет определяет внутреннюю стоимость как «дисконтированную стоимость денег, которые можно извлечь из бизнеса» за оставшийся срок его жизни и признает, что его оценка Berkshire и оценка Мангера могли расходиться примерно на 10%. Справедливая цена по DCF всегда остается оценкой и надежна ровно в той мере, в какой обоснованы допущения.

Стоимостное инвестирование целиком держится на разнице между этой оценкой и биржевой ценой: инвестор покупает бизнес дешевле его внутренней стоимости и ждет, пока рынок ее признает.

Как работает DCF-модель

Механика держится на одной идее: доллар сегодня дороже доллара завтра. Сегодняшний можно вложить под процент. Будущий еще нужно дождаться, и никто не гарантирует, что он придет. Поэтому будущие деньги уменьшают с помощью ставки, которая учитывает время и риск. Это и есть дисконтирование.

При ставке 10% годовых 100 долларов, которые компания заработает через год, сегодня стоят 90,9 доллара. Сотня, полученная через пять лет, тянет на 62,1 доллара сегодняшних денег, через десять – на 38,6. Чем дальше деньги, тем меньше они весят в оценке и тем сильнее итог зависит от ставки.

Отсюда устройство модели. Первые 5–10 лет аналитик прогнозирует денежный поток по годам и дисконтирует каждый год отдельно. Все, что будет дальше, сворачивается в одну цифру (терминальную стоимость), которую тоже приводят к сегодняшнему дню. Формула DCF модели складывает эти части:

EV = FCF1 / (1 + r)1 + FCF2 / (1 + r)2 + … + FCFn / (1 + r)n + TV / (1 + r)n

Здесь EV (Enterprise Value) – стоимость бизнеса, FCFt – свободный денежный поток года t, r – ставка дисконтирования, n – длина прогнозного периода, TV (Terminal Value) – терминальная стоимость.

Какие данные нужны для DCF

Хватит открытой отчетности за 3–5 лет и нескольких рыночных цифр. Американские компании публикуют годовые и квартальные отчеты (формы 10-K и 10-Q) в базе SEC EDGAR и в разделе для инвесторов на своих сайтах.

  • Отчет о движении денежных средств: операционный денежный поток и капитальные затраты (CapEx).
  • Отчет о прибылях и убытках: выручка, операционная прибыль (EBIT), налоги, амортизация.
  • Баланс: долг, денежные средства, оборотный капитал.
  • Число акций с учетом размытия (diluted shares): опционы сотрудников и конвертируемые бумаги увеличивают количество акций, на которое делится стоимость.
  • Рыночные параметры и ориентиры: доходность гособлигаций, бета акции, премия за риск, а для сверки – прогнозы менеджмента и консенсус аналитиков.

Цифры надежнее брать из первоисточника: агрегаторы считают одни и те же показатели по-разному, и расхождение в капзатратах сразу искажает весь поток.

Как рассчитать Free Cash Flow для DCF

Свободный денежный поток (Free Cash Flow, FCF) – деньги, которые остаются после операционных расходов, налогов и вложений в развитие. Их компания может направить на дивиденды, выкуп акций или погашение долга без ущерба для роста. Для грубой оценки из операционного денежного потока вычитают капзатраты. В модели чаще считают FCFF (Free Cash Flow to Firm), поток для всех владельцев капитала:

FCFF = EBIT × (1 – T) + D&A – CapEx – ΔNWC

T – ставка налога, D&A – амортизация (из прибыли ее вычли, но денег она не забирает, поэтому ее возвращают), CapEx – капитальные затраты, ΔNWC – прирост оборотного капитала: растущие запасы и долги покупателей замораживают деньги.

Дальше все расчеты пойдут на условной компании «Альфа». В прошлом году ее операционная прибыль составила 150 млн долларов при налоге 20%, амортизация – 40 млн, капзатраты – 50 млн, оборотный капитал вырос на 10 млн. FCFF = 150 × 0,8 + 40 – 50 – 10 = 100 млн долларов. С этой цифры и начнется прогноз.

Две ловушки лучше знать сразу. Первая – компенсации сотрудникам акциями (SBC). В отчете их прибавляют к денежному потоку как неденежный расход, хотя акционеры платят за них размытием своей доли, поэтому у технологических компаний многие аналитики вычитают SBC из FCF. Вторая – смешение подходов: поток для акционеров (FCFE) дисконтируют по стоимости собственного капитала, поток для всей компании – по WACC, и перепутанная пара гарантирует неверный ответ.

Как спрогнозировать будущие денежные потоки

Прогноз – место, где модели ломаются чаще всего. FCF одной строкой не прогнозируют: его собирают из составляющих, чтобы каждое допущение можно было проверить отдельно.

  1. Выручка – от темпов роста за прошлые годы, размера рынка и ориентиров менеджмента.
  2. Маржа – с оглядкой на историю и лидеров отрасли. Маржа выше, чем у лучших конкурентов, требует очень веских причин.
  3. Реинвестиции – капзатраты и оборотный капитал под заложенный рост. Годами расти на 15% без вложений в мощности и людей бизнес не может.
  4. Затухание – к концу периода рост снижают до уровня, который компания способна держать бесконечно.

Для «Альфы» прогноз на пять лет такой: 110, 120, 130, 138 и 145 млн долларов, рост замедляется с 10% до 5% в год. Зрелой компании пяти лет хватает. Быстрорастущей нужно 7–10, иначе высокий рост перетечет в терминальную стоимость и раздует оценку.

Асват Дамодаран из Школы бизнеса Стерна при Нью-Йоркском университете, которого на Уолл-стрит зовут деканом оценки, сформулировал главное правило прогноза: «каждая история становится числом в оценке, а за каждым числом в оценке стоит история». Заложили рост выручки на 12% в год – объясните, откуда он возьмется: новый рынок, рост доли, повышение цен. Три сценария, пессимистичный, базовый и оптимистичный, честнее одного точного прогноза: разброс между ними сразу показывает, сколько в оценке неопределенности.

Что такое ставка дисконтирования

Ставка дисконтирования – доходность, которую инвестор требует за риск вложения в конкретный бизнес. Для потока FCFF ею служит WACC (Weighted Average Cost of Capital), средневзвешенная стоимость капитала: во что компании обходятся деньги акционеров и кредиторов с учетом доли каждого.

WACC = E / (D + E) × Re + D / (D + E) × Rd × (1 – T)

E и D – рыночная стоимость собственного капитала и долга, Rd – ставка по долгу, T – налог: проценты уменьшают налогооблагаемую базу, поэтому долг дешевле. Стоимость собственного капитала Re обычно считают по модели CAPM:

Re = Rf + β × ERP

Rf – безрисковая ставка, для американских компаний это доходность 10-летних казначейских облигаций США. β (бета) показывает, насколько сильно акция ходит вместе с рынком, ERP – премия за риск вложений в акции. У «Альфы» при безрисковой ставке 5%, бете 1,2 и премии 5% стоимость собственного капитала выходит 11%, а с учетом 15% долга под 7% WACC получается около 10%.

Этот параметр живет вместе с рынком. По данным Дамодарана, на 1 октября 2026 года премия за риск по рынку акций США составляла 4,2%, а безрисковая ставка в его расчетах за сентябрь выросла с 4,75% до 5,29%. Для «Альфы» лишние полпроцента в ставке дисконтирования срезали бы почти 8% справедливой стоимости.

Отсюда и болезненная реакция акций роста на повышение процентных ставок. Основная часть их стоимости лежит в далеком будущем, а далекие деньги при росте ставки дешевеют сильнее всего. В 2022 году ФРС подняла ставку почти с нуля до 4,25–4,5%, и индекс Nasdaq Composite потерял за год около трети.

Как рассчитать Terminal Value

Компания не закрывается после пятого года прогноза, поэтому все ее дальнейшие потоки сводят в терминальную стоимость (Terminal Value, TV). Классический способ – модель Гордона: после прогнозного периода поток растет с постоянным темпом g бесконечно долго.

TV = FCFn × (1 + g) / (r – g)

Темп g – самое опасное число в модели. Бизнес не может вечно расти быстрее экономики, иначе однажды он стал бы больше нее. Дамодаран советует не ставить вечный рост выше безрисковой ставки и считает, что никакой другой параметр не влияет на итоговую стоимость так сильно. Для развитых рынков обычно берут 2–3%. Когда g подбирается к r, знаменатель стремится к нулю, и оценка улетает в бесконечность.

Для «Альфы» при g = 3%: TV = 145 × 1,03 / (0,10 – 0,03) = 2 133,6 млн долларов на конец пятого года. Эту сумму обязательно дисконтируют на пять лет назад, о чем новички забывают чаще всего. В сегодняшних деньгах получается 1 324,8 млн.

Есть и метод мультипликатора выхода: EBITDA последнего прогнозного года умножают на EV/EBITDA, по которому торгуются похожие компании. Для сверки он хорош, хотя вместе с ним в модель попадают настроения рынка, от которых DCF должна была избавить. В типичной модели на терминальную стоимость приходится 60–80% итога, по наблюдениям Wall Street Prep – около трех четвертей, поэтому спорить нужно прежде всего о g и ставке, а уже потом о выручке третьего года.

Как рассчитать справедливую стоимость компании по DCF

Когда все части приведены к сегодняшнему дню, их складывают и получают стоимость бизнеса (Enterprise Value, EV) – цену компании для всех, кто вложил в нее капитал, включая кредиторов.

EV = Σ FCFt / (1 + r)t + TV / (1 + r)n

Перед следующим шагом результат проверяют на здравый смысл. EV делят на текущую EBITDA и сравнивают с конкурентами: мультипликатор в разы выше отраслевого почти всегда означает перекос в прогнозе. Смотрят на долю терминальной стоимости, потому что при значении выше 85–90% вся оценка висит на одном допущении. И сверяют заложенную маржу с историей самой компании.

Как рассчитать справедливую стоимость одной акции

Акционерам принадлежит только часть EV. Чтобы ее выделить (Equity Value), из стоимости бизнеса вычитают долг, привилегированные акции и доли миноритариев в дочерних компаниях, а денежные средства прибавляют. Долг за вычетом денег обычно сводят в один показатель – чистый долг.

Equity Value = EV – Чистый долгСправедливая цена акции = Equity Value / Число акций с учетом размытия

Делить нужно на число акций с учетом размытия (diluted shares): опционы, гранты сотрудникам и конвертируемые бумаги добавляют претендентов на ту же стоимость. Без этой поправки справедливая цена акции у компаний, щедрых на гранты, выходит завышенной.

DCF-модель на простом примере

Теперь соберем все вместе. Пример DCF модели для «Альфы» опирается на цифры из предыдущих разделов: прогноз FCF на пять лет, WACC 10%, вечный рост 3%, чистый долг 200 млн долларов и 50 млн акций с учетом размытия. На бирже акция стоит 24 доллара.

ГодFCF, млн $Коэффициент дисконтированияСтоимость сегодня, млн $
11100,909100,0
21200,82699,2
31300,75197,7
41380,68394,3
51450,62190,0
TV2 133,60,6211 324,8
EV1 805,9

На пять прогнозных лет приходится 481,1 млн долларов, на терминальную стоимость – 1 324,8 млн, или 73% оценки, что для такой модели нормально. За вычетом чистого долга акционерам остается 1 605,9 млн. Делим на 50 млн акций и получаем 32,1 доллара за акцию.

Рынок просит за «Альфу» 24 доллара, модель оценивает ее в 32,1. По базовому сценарию цена на 25% ниже справедливой стоимости. Выглядит как находка, и как раз здесь начинается самая важная часть работы.

Как понять, недооценена или переоценена акция по DCF

Формально все просто: справедливая цена выше рыночной – акция недооценена, ниже – переоценена. Баффет уложил это в одну фразу: «Цена – это то, что вы платите, стоимость – то, что вы получаете». Сложность в том, что ваша оценка тоже может ошибаться.

Поэтому Бенджамин Грэм в «Разумном инвесторе» назвал центральной концепцией инвестирования запас прочности (margin of safety). Покупать стоит, когда цена ниже расчетной стоимости с запасом, способным поглотить ошибки прогноза:

Запас прочности = (Справедливая цена – Рыночная цена) / Справедливая цена

У «Альфы» он равен (32,1 – 24) / 32,1 ≈ 25%. Для стабильного бизнеса практики обычно считают достаточным 20–30%, для компаний с неустойчивой выручкой или большим долгом планку поднимают до 40–50%.

Дальше нужно понять, почему рынок оценивает компанию дешевле. Возможно, инвесторы знают то, чего нет в модели: судебный иск, уход крупного клиента, падение спроса в отрасли. Большой разрыв между ценой и расчетом чаще указывает на ошибку в допущениях, чем на ошибку рынка. И даже при верной оценке нужен катализатор, который сдвинет цену: отчетность с ростом маржи, завершение инвестиционной программы, запуск выкупа акций.

Анализ чувствительности DCF

Кертис Дженсен, бывший директор по инвестициям фонда Third Avenue, сравнивал DCF с телескопом «Хаббл»: сдвинешь его на долю дюйма – и смотришь уже в другую галактику. Анализ чувствительности показывает, насколько далеко уезжает результат при сдвиге ключевых допущений. Вот справедливая цена акции «Альфы» при разных WACC и темпах вечного роста, в долларах:

WACC \ g2%3%4%
9%33,438,245,1
10%28,632,136,8
11%24,927,530,9

Одна и та же компания с одной и той же отчетностью стоит от 24,9 до 45,1 доллара за акцию. Разница почти двукратная, хотя каждый параметр сдвинулся всего на процентный пункт. Поэтому профессионалы записывают результат DCF диапазоном.

Для «Альфы» картина все же обнадеживает: даже в самом осторожном сочетании (WACC 11%, рост 2%) оценка держится выше рыночных 24 долларов. Недооценке, которая сохраняется почти во всей таблице, можно доверять куда больше, чем красивой цифре в одной клетке. Помимо пары WACC и g расчет стоит прогнать по темпу роста выручки и марже: обычно судьбу оценки решают два-три параметра.

Основные преимущества и недостатки DCF-модели

Преимущества

  • Оценивает сам бизнес. Результат зависит от денег, которые зарабатывает компания, и почти не зависит от настроения рынка.
  • Делает допущения явными. Каждую цифру видно, ее можно оспорить и проверить, поэтому модель дисциплинирует мышление.
  • Универсальна. Работает для акций, покупки бизнеса целиком, инвестиционных проектов и отдельных подразделений.
  • Показывает ожидания рынка. Обратный расчет позволяет понять, какой рост уже заложен в цену.

Недостатки

  • Чувствительность к допущениям. Сдвиг ставки или темпа роста на один процентный пункт меняет оценку на 10–20%.
  • Вес терминальной стоимости. Большая часть результата приходится на годы, о которых известно меньше всего.
  • Трудоемкость. Без умения читать отчетность модель превращается в набор случайных чисел.
  • Ограниченная применимость. Плохо работает для убыточных стартапов, для банков и страховщиков, у которых долг – часть основного бизнеса, и для компаний с резко скачущей выручкой.

Циклические акции – отдельный сложный случай. Денежный поток металлургов, автопроизводителей или авиакомпаний на пике цикла может в разы превышать поток на дне, и прогноз от любой из этих точек искажает оценку. Для таких бизнесов берут нормализованный FCF, средний за полный экономический цикл, обычно за 7–10 лет.

DCF vs другие методы оценки акций

DCF относится к доходному подходу. Рядом с ним работают сравнительный (мультипликаторы) и затратный (стоимость активов), и каждый отвечает на свой вопрос.

МетодЧто показываетКогда подходитГлавное ограничение
DCFВнутреннюю стоимость по будущим денежным потокамКомпании с предсказуемым положительным FCFВысокая чувствительность к допущениям
Мультипликаторы (P/E, EV/EBITDA, P/S)Насколько дорога компания относительно похожихБыстрое сравнение внутри отраслиПри перегреве всего сектора «дешевая» бумага тоже бывает дорогой
Дивидендная модель (DDM)Стоимость акции по будущим дивидендамЗрелые компании со стабильными выплатами, банкиНе подходит для компаний без дивидендов
Оценка по активам (P/B, NAV)Стоимость имущества за вычетом долговБанки, страховщики, холдинги, девелоперыНе учитывает нематериальные активы и будущий рост

Мультипликаторы отвечают на вопрос, дорога ли бумага относительно соседей. Если перегрет весь сектор, акция с низким P/E на фоне конкурентов все равно может стоить дороже, чем приносит денег. DCF такую ловушку обходит, хотя его прогноз легко испортить оптимизмом. Поэтому на практике методы комбинируют: результат DCF переводят в мультипликатор и сверяют с рынком, и если модель дает компании EV/EBITDA вдвое выше, чем у лучших в отрасли, допущения пересматривают.

Как использовать DCF при выборе акций

Лучше всего DCF работает как фильтр, который отделяет компании с запасом прочности от тех, чья цена уже учитывает самые смелые ожидания. Рабочий порядок такой:

  1. Отберите подходящие компании: положительный FCF хотя бы 3–5 лет подряд, понятная бизнес-модель, умеренный долг.
  2. Посчитайте исторический FCF, отдельно отметив разовые статьи и компенсации акциями.
  3. Постройте три сценария прогноза и обоснуйте каждое ключевое допущение.
  4. Получите диапазон справедливой цены и проверьте его чувствительность к WACC и темпу роста.
  5. Сделайте обратный DCF и определите цену покупки с запасом прочности.
  6. Обновляйте модель после каждой квартальной отчетности.

Самый недооцененный прием в этом списке – обратный DCF, который популяризировали Альфред Раппапорт и Майкл Мобуссин в книге Expectations Investing. Вместо прогноза вы подставляете текущую цену и находите рост, который рынок уже заложил в котировки. При цене 24 доллара рынок ждет от «Альфы» роста свободного денежного потока всего на 1,8% в год в ближайшие пять лет, тогда как базовый прогноз предполагает около 7,7%. Стой акция 40 долларов, в цене был бы заложен рост около 12,7% в год, и вопрос звучал бы по-другому: способна ли компания его обеспечить.

В трейдинге DCF чаще дает контекст, чем повод для сделки: свинг-трейдеру спокойнее держать позицию неделями, когда технический сетап совпадает с фундаментальной недооценкой. А тем, кто пока решает, куда инвестировать и как распределить капитал, расчет справедливой стоимости помогает отсеять бумаги, за которые рынок просит слишком много.

Выводы

Модель DCF переводит разговор об акции с языка котировок на язык денег, которые бизнес заработает для владельцев. Ее собирают из свободного денежного потока, прогноза на 5–10 лет, ставки дисконтирования и терминальной стоимости. На выходе получается диапазон, внутри которого, скорее всего, лежит справедливая цена.

Сила метода в дисциплине: каждое допущение записано, и его можно оспорить. Сдвиг ставки на один пункт меняет оценку на 10–20%, поэтому DCF работает только в связке с анализом чувствительности, запасом прочности и проверкой через мультипликаторы. Баффет был прав: если стоимость приходится выискивать в десятых долях процента, решение слишком пограничное, чтобы ставить на него деньги.

Часто задаваемые вопросы

Что такое DCF-модель и зачем она нужна инвестору?

DCF модель это метод оценки компании через будущие свободные денежные потоки, приведенные к сегодняшнему дню по ставке дисконтирования. Она помогает оценить внутреннюю стоимость акции независимо от котировок и понять, есть ли запас прочности между расчетной и рыночной ценой.

Как рассчитать справедливую стоимость акции по DCF?

Спрогнозируйте свободный денежный поток на 5–10 лет, продисконтируйте каждый год по WACC и добавьте приведенную терминальную стоимость. Из полученной стоимости бизнеса вычтите чистый долг и разделите результат на число акций с учетом размытия. Итог проверьте анализом чувствительности и запишите диапазоном.

Как выбрать ставку дисконтирования для DCF-модели?

Для потока на всю компанию (FCFF) используют WACC, для потока акционерам (FCFE) – стоимость собственного капитала по CAPM: безрисковая ставка плюс бета, умноженная на премию за риск. Для американских компаний безрисковой ставкой служит доходность 10-летних казначейских облигаций США. У стабильного бизнеса ставка ниже, у молодого или сильно закредитованного – выше.

Какой прогнозный период лучше использовать в DCF?

Зрелым компаниям обычно хватает 5 лет, быстрорастущим нужно 7–10, чтобы рост успел снизиться до устойчивого уровня. Ориентир простой: в последнем прогнозном году компания должна выглядеть как зрелый бизнес, который растет не быстрее экономики.

Почему справедливая стоимость акции по DCF может сильно отличаться от рыночной цены?

Рынок может учитывать риски или ожидания, которых нет в модели: уход клиента, падение спроса, новую конкуренцию. Сама оценка тоже неустойчива, ведь сдвиг ставки или темпа роста на один пункт меняет результат на 10–20%. К тому же краткосрочную цену двигают настроения и потоки капитала, и расхождение может держаться годами. Большой разрыв – повод перепроверить допущения, прежде чем делать вывод о недооценке.

https://tinyurl.com/n4sk2rk5

четверг, 22 января 2026 г.

Может ли теория игр помочь в инвестициях


Алексей Бачеров

Одной из интересных сфер знаний, которая достаточно активно развивалась в 20 веке и продолжила развиваться в 21-ом, является теория игр (ТИ). Она интересует не только экономистов, но и политологов, социологов, психологов, биологов, IT-шников и даже психиатров

Несмотря на то, что у теории игр такое громкое название, всё-таки это скорее набор инструментов, применяемых для анализа ситуаций, в которой лучшая стратегия одного человека, зависит от действий, в том числе ожидаемых, других людей. Как в любой теории, чтобы систематизировать знания, там есть свои термины, определения и модели, объясняющие сущность тех или иных процессов. Как и любые модели они либо упрощены, либо условно идеальны, чтобы показать суть. Очень много моделей построены на взаимодействии двух участников или рассматриваются среди нескольких, но в попарном взаимодействии. Взаимодействия (в ТИ - стратегические взаимодействия ) , называют играми по аналогии с настольными играми, а участников, соответственно, игроками.

Игры могут делиться по нескольким критериям.

Первый. Игры с последовательными и параллельными ходами. В наш век компьютерных игр, думаю, можно не останавливаться на пояснение этих терминов. Они понятны интуитивно.

Второй уже более интересный. С полной рациональностью игроков и с общеизвестной рациональностью игроков. Если с полной рациональностью всё понятно, то вот уже с общеизвестной не так очевидно. Чтобы её объяснить обычно приводят такой пример: "Не только оба игрока должны быть рациональны, но и я должен знать, что ты рационален. Мне нужен и второй уровень: я должен знать, что ты знаешь, что я рационален. Также необходимый мне третий уровень знания гласит: я должен знать, что что ты знаешь, что я знаю, что ты знаешь, что я рационален." Как вы догадываетесь - дальше до бесконечности. Отсюда делается вывод, что нет никакого смысла пользоваться теорией игр, если в жизненной ситуации вы сталкиваетесь с иррациональными оппонентами.

Третий критерий касается информированности, когда действия участников известны друг другу (обычно в последовательных играх), или неизвестны (в параллельных играх, или последовательных, но результаты ходов скрыты (частично скрыты) от оппонента). Кроме того информированность - это полнота самой получаемой информации.

Теория игр - очень увлекательна. Здесь много работ, которые действительно заставляют задуматься, а также понять, почему, например, те или иные политики, или партии ведут себя именно таким образом, хотя это может казаться нелогичным (последние годы, кстати, это наглядно видно).

Но мой вопрос всё-таки в другом: "Способна ли теория игр помочь инвестору стать более успешным?"

И если отвечать кратко, то скорее нет, чем да. Но я бы был не я, если бы не привел более развернуто свои мысли далее.

Обратим ещё раз внимание на критерии и начнем с конца. Действительно, последний критерий вполне соответствует тому, что мы видим на рынке ценных бумаг, и в любых других инвестициях. Если бы теория игр была полезна, то это явно касалось случая неполной информированности. Во-первых, из-за того, что на рынке всегда будут присутствовать инсайдеры, которые обладают явно большей информацией. Во-вторых, есть манипуляторы, которые способны побудить других действовать (реагировать), а значит элемент стратегического взаимодействия налицо. В-третьих, сам громадный объём информации не позволяет проанализировать её всю, и инвестор всегда будет выбирать ту, которую посчитает более существенной для себя. Так что игры с полной информированностью - это явно не про инвестиции.

Куда как всё хуже со вторым критерием. И здесь мы упираемся, не в малой степени, в философский вопрос - можно ли назвать рынок рациональным, а его участников - игроками с общеизвестной рациональностью.

Если взять старую аллегорию Бенджамина Грэма, в которой он называл рынок - Мистером Рынок и предлагал его рассматривать как партнера в бизнесе, то нет. Потому что сам Грэм писал: "Мистер Рынок — это человек, который ежедневно стучится в дверь инвестора, предлагая продать или купить акции по разным ценам. Часто предлагаемые цены выглядят разумными, но иногда — просто смешными. Инвестор может согласиться с предлагаемой ценой и заключить сделку или же полностью проигнорировать предложение. Мистер Рынок не обидится — он всё равно вернётся на следующий день с новой ценой. Инвестору не стоит обращать много внимания на все фокусы Мистера Рынка — они не определяют стоимость принадлежащих ему акций. Скорее инвестор должен извлекать выгоду из капризов рынка, а не потакать им.". Иными словами, он уже присваивал рынку черты явной иррациональности, по крайней мере в некоторые периоды времени. Заблуждение и иррациональность Мистера Рынка делали возможным извлечь дополнительную прибыль из инвестиций в ценные бумаги, в противовес идеям Юджина Фамы с его гипотезой эффективного рынка.

Если же копнуть глубже и посмотреть на самих участников рынка, то даже не вооруженным взглядом видно, что далеко не все рационально себя ведут, покупая и продавая ценные бумаги. То есть речь уже о какой-то степени рациональности, и тогда какой именно? Но даже если бы каждый участник сам по себе был рационален, то и этом случае не факт, что поведение рынка можно было бы назвать рациональным. Чтобы понять почему, достаточно представить, что в каждый момент времени у участников рынка есть совершенно разные цели, которые они реализуют. Одни инвестируют долгосрочно, другие совершают краткосрочные спекуляции, кто-то заводит деньги, кто-то наоборот забирает, кто-то открывает короткие позиции, а кто-то не имеет право это делать по инвестиционной декларации и т.д. Иными словами, несмотря на то, что каждый рационален, рынок в целом может оказаться нерациональным. Кстати в теории игр есть модель с переходными предпочтениями в которой показывается, как решение группы состоящей из рациональных людей может иметь в итоге нерациональное решение. Американский экономист Кеннет Эрроу в 1972 году получил Нобелевскую премию по экономике за свою теорему возможности. Согласно ей, в группах, не управляемых диктатором, всегда будет вероятность, что предпочтения станут переходными и её участники будут отвергать оптимальный выбор, а также незначительные детали станут влиять на участников (здесь прямо чувствуется чем демократия отличается от автократии и диктатуры и почему бизнес - это обычно не демократическая структура).

Конечно, рассматривая этот критерий, нельзя не вспомнить Лебона, со своей "Психологией народов и масс". Рынок не стоит рассматривать как "толпу" в полном смысле, как это представлял Лебон, но всё-таки общие свойства ему присущи. Вот основные характеристики толпы по Лебону:

уравнивание индивидуумов (сведение их к единому уровню поведения и психических проявлений, обусловленное влиянием коллективного бессознательного);более низкий интеллектуальный уровень толпы в сравнении с интеллектуальным уровнем отдельных индивидуумов, её формирующих;склонность к быстрому переключению внимания с одного объекта на иной, слепое подчинение лидерам, некритическое восприятие слухов;повышенная импульсивность и эмоциональность толпы, обусловленная эмоциональным резонансом, при котором люди «заражают» друг друга своим эмоциональным состоянием;отсутствие чувства ответственности у толпы, что связано с нетерпимостью и авторитарностью.Уверен, что с некоторыми небольшими правками в Лебона, можно получить вполне неплохое представление о Мистере Рынке по Грэму. :)

Теперь про первый критерий. Поведение рынка можно декомпозировать на более простые составляющие. На нём можно найти элементы последовательных игр, например, сам процесс от прогнозирования дивидендов, до фактического их получения, или одновременных, когда участники делают заявки на продажу и покупку бумаг каждую долю секунды. Пожалуй, не столь важно, какой конкретный случай мы начнём исследовать, но вряд ли нам будет сопутствовать успех. Я в самом начале написал, что модели рассматривают взаимодействия двух и реже большего количества участников и в основном попарно. Здесь я вижу параллель из физики. Например, уравнение Шрёдингера не может быть точно решено для сложных систем в квантовой механике из-за затруднений, связанных с взаимодействием частиц и квантовыми корреляциями в многоэлектронных атомах, где на каждый электрон действует не только ядро, но и все остальные электроны.

Таким образом модели теории игр, скорее не подойдут к рынку ценных бумаг впрямую. Но тут уже возникает другой вопрос: "А нельзя ли понимая модели теории игр и особенности поведения участников на фондовом рынке, а также его взаимосвязь с различными экзогенными факторами, построить другие модели?" Честно говоря, очень хотелось бы. Тем более - это явно пахнет Нобелевской премией.

Но это не значит, что теория игр совсем бесполезна для рынка ценных бумаг. Вполне возможно, что она будет актуальной для эмитентов, IR - специалистов, взаимодействию между мажоритарными акционерами и топ-менеджерами. Но можно ли такую работу уже отнести к рынку ценных бумаг, или это уже в большей степени вопросы бизнеса и бизнес-процессов?

В любом случае, я очень советую познакомиться с теорией игр и расширить свой кругозор. Это точно никому не мешало.


https://tinyurl.com/mrx2s9f2

пятница, 12 апреля 2024 г.

Рентабельность – что это такое и зачем ее рассчитывать


Олег Вершинин

Любая коммерческая организация существует для получения прибыли. Однако первоначальные вложения могут быть так велики, что сложно понять, насколько прибыльно предприятие. Для понимания эффективности бизнес-процессов, менеджмента, перспектив фирмы, правильности использования ресурсов применяют понятие «рентабельность». Разберем его подробнее.

Что такое рентабельность

Рентабельность указывает продуктивность использования различных бизнес-ресурсов предприятия и выражает ее в чистой прибыли или убытке за заданное время. Эта величина является числовым или процентным значением и вычисляется по формуле, о которой мы поговорим ниже.

Говоря проще, рентабельность – это прибыль от каждого вложенного в бизнес рубля.

Рентабельность

Коэффициент рентабельности - это один из главных показателей при анализе эффективности работы компании. Он часто дает понять, насколько хорошо работает финансовая модель и как быстро окупаются вложенные инвестиции.

Зачем рассчитывать рентабельность и о чем она говорит

Существует ряд ситуаций, в которых показатели рентабельности должны иметь большое значение. Коэффициент рассчитывают, когда нужно:

  • сделать бизнес-план для оценки целесообразности вложения средств в проект;
  • обосновать крупные инвестиции для понимания прогнозируемой отдачи от проекта;
  • определить допустимую вилку цен для сравнения с конкурентами и привлечения клиентов;
  • проанализировать менеджмент для понимания ключевых управленческих и организационных моментов, требующих внимания;
  • спрогнозировать возможную сумму выручки в следующем промежутке времени;
  • подготовить к продаже компанию для определения реальной стоимости бизнеса.

Объективная оценка рентабельности возможна только при анализе показателей в динамике за разные периоды. Чем выше коэффициент, тем более рентабельно предприятие. Если же наблюдается снижение и рентабельность становится меньше, то о прибыльности бизнеса говорить не приходится.

Факторы, влияющие на рентабельность

Руководитель фирмы или владелец бизнеса стремится контролировать и повышать уровень рентабельности предприятия. Для этого предприниматель должен рассматривать и учитывать факторы, которые влияют на этот показатель.

Внешние

На внешние факторы не могут повлиять руководители или сотрудники ООО. Остается смириться и организовать поиск возможностей выхода из ситуации.

К внешним факторам относится:

  • размер налогов;
  • изменение спроса (например, сезонное);
  • общегосударственная либо региональная экономическая ситуация;
  • политический курс в стране;
  • санкции других государств;
  • конкуренция;
  • расположение фирмы.

Внутренние

Это особенности компании и текущие процессы, происходящие в ней. К таким факторам обычно относят:

  • качество услуг или товаров;
  • политика ценообразования;
  • объем производства;
  • квалификация персонала;
  • эффективность маркетинговых кампаний;
  • условия труда;
  • репутация компании;
  • организация логистики;
  • техническое оснащение;
  • коммуникация с партнерами, клиентами.

Огрехи во внутренней организации предприятия могут стать серьезной причиной низкой рентабельности бизнеса даже при благоприятных внешних условиях.

Где взять данные для расчета рентабельности

Объективная оценка рентабельности требует учета множества показателей, каждый из которых определяется по отдельной формуле. Для расчетов используют сведенья о прибыли, выручке, капитале, активах, EBITDA. Все это отражено в финансовых, налоговых отчетах фирмы и бухгалтерском балансе, однако позволяет вычислить лишь общие показатели.

Глубокий анализ требует выбрать более детальные данные из той сферы, для которой проводится расчет. Например, для определения коэффициента рентабельности продукта потребуются отчеты о его себестоимости и прибыли с продаж, которые можно получить из управленческого учета или электронной бухгалтерской аналитики.

Формула расчета рентабельности

Благодаря коэффициенту рентабельности мы получаем понимание о том, насколько эффективно используются конкретные ресурсы на предприятии. Показатель чаще выражается в процентах, но могут использоваться и конкретные единицы прибыли.

Общая формула расчета рентабельности (R) выглядит как отношение прибыли к искомому ресурсу, рассмотрим ее:


R = П / Х * 100%

где:

П – прибыль;

Х – ресурс, рентабельность которого нужно вычислить.

Эта базовая формула, ее можно применить для расчета рентабельности любого ресурса, от которого зависит прибыль предприятия.

Виды показателей рентабельности

Сколько в компании ресурсов, которые прямо или косвенно влияют на получение прибыли, столько видов показателей бывает.

Выделяют рентабельность:

  • активов;
  • реализованной продукции;
  • товарного запаса;
  • производства;
  • продаж;
  • основных средств;
  • персонала;
  • инвестиций;
  • капитала;
  • проекта.

В оядельных отраслях могут быть узкоспециализированные виды рентабельности, например, в сфере криптовалюты вычисляют рентабельность майнинга.

В статье разберем перечисленные виды и формулы их расчета.

Рентабельность активов

К активам фирмы относится все, что обеспечивает бесперебойную работу предприятия и прямо или косвенно приносить прибыль: деньги, сырье, оборудование, здания и т. д.

При расчете рентабельности активов (ROA – return on assets) учитываются все активы, которые использовались в нужном периоде. На основании полученных значений можно оценить, какое имущество работает эффективно, а какое требует модернизации, может быть сдано в аренду или продано.

Формула рентабельности активов – это соотношение чистой прибыли за определенный период и средней стоимости активов, которые были на балансе предприятия в тот же отрезок времени.

ROA

ROA = П / ЦА * 100%

Пример расчёта

ЧП «Карандаш» продает канцелярские товары. На конец 2020 года было получено 1 млн 250 тыс. руб. чистой прибыли при этом стоимость активов составила 3 млн 200 тыс. руб. Сюда вошли оборотные активы, в т. ч.:

А также внеоборотные активы:

  • кассовые аппараты, ПК, торговое оборудование и другие основные средства – 1 млн 550 тыс. руб.;
  • прочие внеоборотные активы – 400 000 руб.

Можно определить рентабельность активов фирмы за 2020 год:

ROA = 1 250 000 / 3 200 000 * 100% = 39%

В 2021 году чистая прибыль составила 1 млн 950 тыс. руб., а стоимость активов была равна 3 млн 800 тыс. руб.

Выполним расчёт рентабельности активов за 2021 год:

ROA = 1 950 000 / 3 800 000 * 100% = 51%

Таким образом, на основании растущей рентабельности (+12%) можно сделать вывод, что компания «Карандаш» увеличила свои активы, объемы продаж и прибыль. Это говорит о том, что с каждым годом бизнес развивается эффективнее.

Активы бывают чистые, оборотные и внеоборотные.

Оборотные активы

К оборотным относятся активы, которые предприятие использует не более 12 месяцев. Они бывают собственными, привлеченными и заемными. Примеры:

  • деньги в кассе и на счетах в банке;
  • дебиторская задолженность;
  • новое оборудование, сырье, запасы готовой продукции или товара для перепродажи, незавершенное производство;
  • банковские вклады на срок не более 12 месяцев, купленные облигации, краткосрочные вексели, сберегательные сертификаты;
  • купленные для перепродажи акции и другие оборотные активы.

Рентабельность оборотных активов (RCA) вычисляется по формуле:

RCA

RCA = П / ОА * 100%

где:

П – чистая прибыль за заданный период;

ОА – средняя стоимость оборотных активов, которые были на балансе в заданный период.

Например

В компании «Звезда» стоимость основных производственных фондов на начало года составила 185 000 рублей, на конец – 210 000 рублей. Чистая прибыль организации за год – 780 000 рублей.

Рассчитаем среднегодовую стоимость оборотных активов:

ОА = (210 000 + 185 000) / 2 = 197 000 рублей.

Теперь определим рентабельность оборотных активов:

RCA = 780 000 / 197 000 * 100% = 396%.

Внеоборотные активы

Внеоборотными считаются активы, которые компания использует дольше 12 месяцев. Сюда входят:

  • основные средства: недвижимость, земля, оборудование, инвентарь;
  • нематериальные активы: патенты, лицензии, права собственности, торговые марки, товарные знаки, репутация;
  • долгосрочные (сроком более 1 года) финансовые вложения, в т. ч. кредитные, инвестиции, займы.

Рентабельность внеоборотных активов (RFA) равна отношению чистой прибыли за заданный период к средней стоимости долгосрочных активов на балансе в этот же период.

RFA

RFA = П / ДА * 100%

Например

Рассчитаем рентабельность внеоборотных активов для ООО «Лиман», которое производит продает надувные лодки для рыбалки и спорта. Предположим, что в 2020 году фирма запустила новый цех.


2019

2020

2021

Прибыль (стр. 2100), руб.

467 365,45

687 124,95

784 954,21

Активы (стр. 1100), руб.

954 824,62

1 924 624,00

2 000 857,54

Зная исходные данные для каждого периода, выполним расчеты:

RFA2019 = 467 365,45 / 954 824,62 * 100% = 48,9%

RFA2020 = 687 124,95 / 1 924 624 * 100% = 35,7%

RFA2021 = 784 954,21 / 2 000 857,54 * 100% = 39,2%

При увеличении внеоборотных активов более чем в 2 раза с запуском нового цеха в 2020 году произошло снижение рентабельности на 13,2%. Однако благодаря комплексу мероприятий, нацеленных на сокращение расходов и брака, удалось повысить этот показатель в 2021 году.

Чистые активы

Активы рассчитываются как разница между общей стоимостью активов, прав компании и ее суммарными обязательствами. Этот показатель позволяет узнать, о сумме денег, которая осталась бы на балансе предприятия, если бы ему пришлось срочно выплатить все долговые обязательства.

Рентабельность активов (RONA) рассчитывается по формуле:

RONA

RONA = ПДН / ЧА * 100%

где:

ПНД – чистая прибыль до налогообложения за заданный период;

ЧА – чистый актив.

Например

Корпорация «Олимп» отработала год с такими показателями:

  • выручка – 1 млрд руб.;
  • общие расходы с учетом налогов – 800 млн руб.;
  • оборотные активы – 400 млн руб.;
  • текущие обязательства – 200 млн руб.;
  • основные средства – 800 млн. руб.

На основе этих показателей можно рассчитать чистую прибыль за период:

ПНД = 1 000 000 000 – 800 000 000 = 200 000 000 руб.

Также можно определить чистый актив:

ЧА = 800 000 000 + 200 000 000 = 1 000 000 000 руб.

Зная все переменные, вычисляем рентабельность чистых активов компании:

RONA = 200 000 000 / 1 000 000 000 * 100% = 20%.

Рентабельность реализованной продукции

С ее помощью можно получить представление о выгодности продажи товаров или выпуска новой продукции. Чаще расчет проводят на этапе составления бизнес-плана, а также в процессе работы фирмы для анализа ее эффективности.

ROM

ROM = доход от продажи / себестоимость * 100%

Рассчитывать ROM можно для всей получаемой продукции, ее отдельных групп или просто для конкретных товаров.

Пример расчета

ООО «Аква-мир» производит бытовую химию: средство для прочистки труб, гель для чистки сантехники, моющее средство для кафеля. За 1-й квартал компания получила выручку 3 млн 980 тыс. руб. Сумма производственных расходов составила 2 млн 100 тыс. руб.

Прежде всего необходимо определить прибыль от продажи:

П = 3 980 000 – 2 100 000 = 1 880 000 руб.

Общая рентабельность продукции составит:

ROM = 1 880 000 / 2 100 000 * 100% = 89,5%

Можно сделать вывод, что каждый вложенный в производство рубль приносит компании 89,5 копеек прибыли – очень хороший показатель.

Рентабельность товарного запаса

Львиная доля капитала в торговых и производственных компаниях содержится в виде товарных запасов. Значение рентабельности в данном случае даёт понять, насколько эффективно используются финансы, вложенные в товарные запасы, и насколько выгодны такие инвестиции.

Для расчета используется две формулы. При РТЗ за год применяется следующая:

РТЗ за год

РТЗ = Валовая прибыль / Средняя стоимость товарного запаса за период

Когда нужно посчитать РТЗ за месяц, формула немного меняется:

РТЗ

РТЗ = Валовая прибыль / Средняя стоимость товарного запаса за период * 12 месяцев

Во второй формуле итоговое число умножают на 12 месяцев, чтобы привести РТЗ к годовому выражению для упрощения сравнения показателей.

Например

Определим годовую рентабельность товарного запаса компании «Сигма-ленд», если в течение года она работала со следующими показателями по определенной группе товаров:


Валовая прибыль, руб.

Себестоимость товарных запасов, руб.

Январь

84 958

659 852

Февраль

86 324

598 354

Март

87 124

625 321

Апрель

87 987

654 128

Май

99 145

592 347

Июнь

101 547

611 458

Июль

103 487

624 958

Август

109 847

637 852

Сентябрь

110 452

647 532

Октябрь

107 845

660 129

Ноябрь

110 784

627 954

Декабрь

112 863

617 938

Суммируем валовую прибыль за год и получаем 1 202 363 рубля.

Теперь определяем среднюю себестоимость товарных запасов за год путем расчета среднего арифметического и получаем 629 818,58 рублей.

Зная необходимые значения, можно рассчитать рентабельность товарного запаса за год: делим валовую прибыль на среднюю стоимость товарных запасов:

РТЗ = 1 202 363 / 629 818,58 = 1,9 или 190%.

Рентабельность производства

Показатель позволяет соотнести полученную от производства прибыль с затратами на него и оценить, стоит ли вкладывать средства в развитие такого производства или лучше отказаться от этого, т. к. возможен убыток.

ROTC

ROTC = Прибыль от продаж / Полная себестоимость продукции * 100%

Рассчитывать рентабельность себестоимости (производства) важно, когда требуется делать выбор приоритетного вида деятельности, а также при работе одновременно в нескольких направлениях.

Например

Нужно сравнить результат работы двух ИП, торгующих похожей продукцией. ИП 1 заработал 2 млн руб. при себестоимости товара 880 000 руб., ИП 2 выручил 2 млн 600 тыс. руб. при себестоимости 1 млн 100 тыс. руб. Рассчитаем прибыль обоих предпринимателей.

  • ПИП1 = 2 000 000 – 880 000 = 1 120 000 руб.
  • ПИП2 = 2 600 000 – 1 100 000 = 1 500 000 руб.

Как видно, прибыль первого ИП будет меньше, чем второго, однако проверить эффективность работы ИП 2 можно с помощью рентабельности.

  • ROTCИП1 = 1 120 000 / 880 000 * 100% = 127,3%
  • ROTCИП2 = 1 500 000 / 1 100 000 * 100% = 136,4%

Если сравнивать рентабельность обоих предпринимателей, то видно, что они оба ведут бизнес с отличным результатом. Однако ИП 2 работает эффективнее, чем ИП 1, разница в результатах составляет 9,1%.

Рентабельность продаж

Расчет поможет оценить долю прибыли на один заработанный рубль, а соответственно, и текущие расходы на покупку товара, его реализацию, логистику и т. д. По результатам расчета ROS осуществляется ценообразование.

ROS

ROS = Прибыль от продаж / Выручка от продаж * 100%

Поскольку прибыль бывает разных видов (валовая, операционная, чистая, маржинальная), маржу можно найти для каждой из них.

Валовая

Валовая рентабельность показывает прибыльность компании. Этот показатель применяется для анализа цели и эффективности крупных предприятий, когда невозможно оценить их чистую прибыль.

GPM

GPM = Валовая прибыль от продаж / Выручка от продаж * 100%

Операционная

Операционную маржу есть смысл рассчитывать в краткосрочном моменте по данным Отчета о прибыли и убытках. Она показывает эффективность предприятия с финансовой точки зрения.

OPM

OPM = Прибыль от продаж до налогообложения / Выручка от продаж * 100%

По чистой прибыли

Коэффициент по чистой прибыли указывает долю чистой прибыли в основной структуре продаж компании. Получить его можно так:

NPM

NPM = Доходность от продаж / Выручка от продаж * 100%

По маржинальной прибыли

Рентабельность продаж по маржинальной прибыли определяется по данным из управленческой отчетности и рассчитывается по формуле:

РПМП = Маржинальная прибыль / Выручка от основной деятельности * 100%

Маржинальная прибыль – это разница между выручкой от основной деятельности и переменными издержками.

Разберем пример, как рассчитать показатель рентабельности продаж

За год работы типография получила выручку в сумме 12 320 000 рублей. Себестоимость продаж – 7 260 000 рублей, куда относится з/п сотрудникам, расходы на материалы, амортизация производственного оборудования, аренда помещения, страховка, готовая продукция и незавершенное производство.

Для расчета валовой рентабельности продаж определим размер валовой прибыли:

ВП = 12 320 000 – 7 260 000 = 5 060 000 рублей.

GPM = 5 060 000 / 12 320 000 * 100% = 41%.

Зная средний показатель рентабельности отрасли (8,7%), можно сказать, что типография отработала с очень хорошим результатом.

Для расчет операционной рентабельности типографии нужно взять данные из формы №2 «Отчет по прибылям и убыткам». Прибыль от продаж до вычета налогов и платежей по процентам составит 4 млн 920 тыс. рублей.

OPM = 4 920 000 / 12 320 000 * 100% = 39,9%.

Так, до оплаты всех взносов и налогов, 1 рубль выручки может принести типографии 39,9 копеек прибыли.

Рентабельность основных средств

Показатель отражает результативность использования основных средств, в т. ч. оборудования, находящегося на балансе компании. Если значение ROFA не дотягивает до нормы, это говорит о низкой продуктивности производственных фондов и потребности в модернизации материальной базы.

ROFA

ROFA = Чистая прибыль / Среднегодовая стоимость ОС * 100%

Например

Определим рентабельность основных средств за 2021 год для завода холодильного оборудования «Зенит» на основании следующих результатов

  • чистая прибыль – 14 840 000 рублей;
  • ОПФ на начало года – 84 260 000 рублей;
  • ОПФ на конец года – 87 470 000 рублей.

Вычислим среднегодовую стоимость ОС:

ОС = (84 260 000 + 87 470 000) / 2 = 85 865 000 рублей.

ROFA = 14 840 000 / 85 865 000 * 100% = 17,3%

Учитывая среднеотраслевые показатели по данным Росстата, можно сказать, что наш завод закрыл год с хорошими цифрами рентабельности.

Рентабельность персонала

Этот показатель имеет косвенную связь с уровнем доходов, затрат и прочих ресурсов, однако его значение помогает оценить, насколько эффективно в компании реализована система управления персоналом.

Распределение трудовых ресурсов в бизнесе играет главную роль, поскольку сотрудники – та база, на которой основано производство независимо от сферы деятельности. Рассчитать рентабельность персонала за определенный промежуток времени можно по формуле:

ROL

ROL = Чистая прибыль / Численность сотрудников * 100%

Для примера

Рассмотрим тот же завод холодильного оборудования, что и выше. В штате числится 3420 сотрудников. Зная чистую прибыль, можно рассчитать рентабельность персонала.

ROL = 14 840 000 / 3420 * 100% = 433 918 рублей

Таким образом, 1 рабочий ежегодно производит продукцию на сумму 433 918 рублей. Однако такой вариант расчета очень приблизительный для компаний, т. к. не учитывает разделение сотрудников на отделы, их производительность и финансовую отдачу.

Рентабельность инвестиций

Показатель означает окупаемость вложений в проект в течение заданного этапа. Коэффициент рассчитывается перед стартом инвестирования для понимания целесообразности вложений и рисков, связанных с их возвратом.

ROI

ROI = Прибыль / Вложенные средства * 100%

Например

Владельцы завода «Зенит» решили купить акции «Газпрома» на сумму 800 000 рублей. Предполагаемый рост стоимости акций в течение 12 месяцев определили на основе динамики прошлых периодов – 912 700 рублей. Чтобы понять, какая будет рентабельность инвестиций по прогнозу, выполним расчет:

ROIC = 912 700 / 800 000 * 100% = 114%

Так, прибыль с каждого инвестированного рубля составит 14 копеек.

Рентабельность инвестиционного капитала

Этот показатель дает понимание о доходности, полученной на капитал, вся сумма или часть которого была привлечена со стороны.

ROIС

ROIС = Чистая прибыль после вычета налогов / Инвестиционный капитал * 100%

Рентабельность маркетинговых инвестиций

Это частный случай, который показывает рентабельность инвестиций в маркетинг, в т. ч. в рекламные кампании любых продуктов (производство, франшизы, продажи, сервисы, услуги и др.). 

ROMI

ROMI = Прибыль от рекламы / Размер маркетинговых инвестиций * 100%

Рассмотрим на примере
  • общий доход с рекламы – 880 000 р.;
  • производственные расходы на выпуск продукции – 210 000 р.;
  • запуск продаж – 80 000 р.;
  • подготовка к отправке заказов – 48 000 р.;
  • доставка – 92 000 р.;
  • реклама на маркетплейсе – 84 000 р.

Для расчета прибыли с рекламы из дохода вычтем все расходы:

Прибыль = 880 000 – (210 000 + 80 000 + 48 000 + 92 000 + 84 000) = 366 000 р.

ROMI = 366 000 / 92 000 * 100% = 398%.

Рентабельность капитала

Имея показатели этого коэффициента, можно оценить, насколько эффективно работают деньги, которые были вложены в бизнес. В зависимости от потребности, можно вычислить эффективность использования как только собственного, так и всего задействованного капитала.

Собственного капитала

ROE позволяет рассчитать процент рентабельности собственного капитала компании.

ROE

ROE = Чистая прибыль / Собственный капитал * 100%

Для примера

Рассмотрим интернет-магазин электроники, который за год получил 3 740 000 рублей чистой прибыли. При этом на начало года собственный капитал был равен 29 000 000 рублей, на конец года составил 32 600 000 рублей. Рассчитаем рентабельность собственного капитала:

ROE = 3 740 000 / (32 600 000 – 29 000 000) * 100% = 103,89%

Вложенного капитала

ROCE может показать результативность работы всего вложенного в бизнес капитала. Этот коэффициент нужно знать для оценки эффективности управления капитала акционерного общества.

ROCE

ROCE = Прибыль / (Собственный капитал + Долгосрочные обязательства) * 100%

Например

Компания имеет собственный капитал в размере 1 800 000 р. и долгосрочные обязательства – 240 000 р. Прибыль фирмы от реализации продукции составила 900 000 р. Определим рентабельность вложенного капитала:

ROCE = 900 000 / (1 800 000 + 240 000) * 100% = 44%.

Можно сделать вывод, что продажи приносят компании достаточно большую прибыль.

Рентабельность проекта

Рентабельность проекта или учетная норма прибыли (ARR) показывает, какую сумму можно получить за каждый рубль, инвестированный в проект. Это помогает правильно просчитывать возможную прибыль от реализации краткосрочных проектов. Важное условие – равномерные доходы.

Показатель рассчитывается тремя способами:

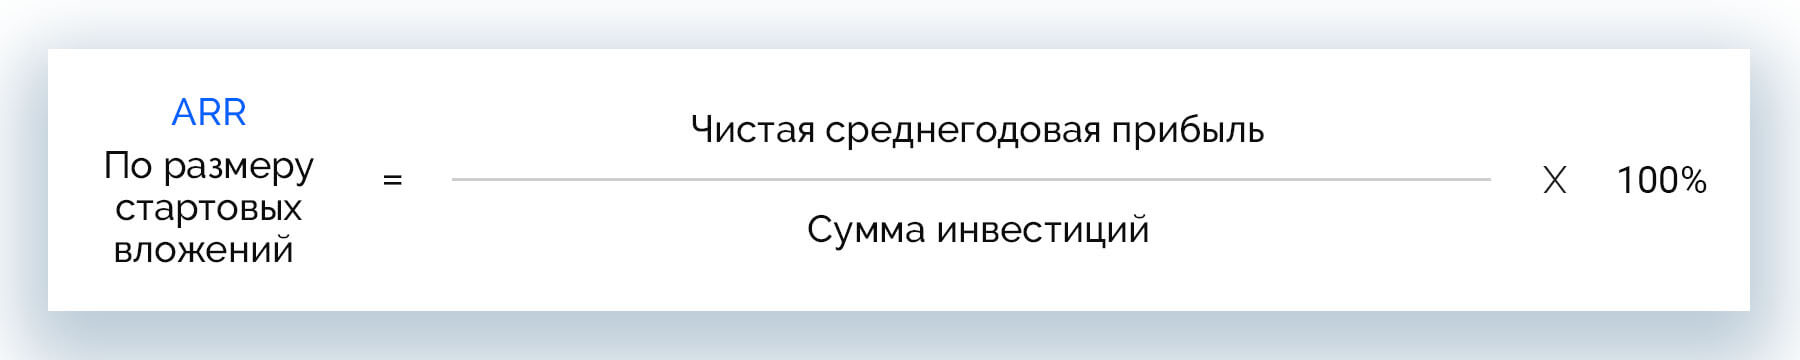
  1. По размеру стартовых вложений:

Рентабельность проекта по размеру стартовых вложений ARR

Размер вложений

ARR = Чистая среднегодовая прибыль / Сумма инвестиций * 100%

  1. По средней стоимости инвестиций:
Средние инвестиции

ARR = (Чистая среднегодовая прибыль / ½ * Общая сумма инвестиций) * 100%

  1. С учетом остаточной стоимости активов:
Стоимость активов

ARR = (Чистая среднегодовая прибыль / 1/2 * (Первоначальные инвестиции – Остаточная стоимость)) * 100%

В зависимости от того, какие показатели нужно учесть, берут ту или иную формулу расчета.

Например

Возьмем проект, для которого нужно привлечь заемные средства в размере 4 млн рублей. Фирма таже имеет собственный капитал – 1 млн 200 тыс. рублей. Деньги планируется потратить на производство и продажу спец. оборудования. Единица оборудования будет стоить 15 000 рублей. Всего предполагается выпустить 100 единиц продукции. Средняя себестоимость партии составит 1 млн 500 тыс. рублей. Сумма ежегодных вычетов составит 700 000 рублей, а чистая прибыль – 800 000 рублей.

Рассчитаем рентабельность проекта вторым способом:

ARR = 800 000 / 0,5 * (4 000 000 + 1 200 000) * 100% = 30,77%.

Рентабельность майнинга

Распространенность ферм майнинга криптовалюты и заманчивая цена биткоина вынуждает потенциальных инвесторов оценивать рентабельность подобных предприятий. При этом учитываются технические характеристики оборудования сети, ведь именно от них зависит, какой практический доход будет приносить ферма и как быстро окупятся вложения в нее.

РМ

РМ = Скорость хеширования / Потребляемая мощность

Анализ рентабельности

После того, как проведены расчеты и получены коэффициенты рентабельности, можно приступить к анализу. С учетом текущих задач он может быть направлен на определение экономического потенциала компании с нуля или оценку ее финансовых результатов. В финансовой отчетности применяют три вида анализа рентабельности: сравнительный, факторный и индексный.

Сравнительный анализ

Данный метод сводится к сравнению отдельных показателей рентабельности внутри компании или соответствующих показателей конкурентов. Анализ проводится в динамике, позволяет оценить эффективность бизнеса в целом и его привлекательность как объекта для инвестирования.

В ходе сравнительного анализа можно получить информацию о прибыльности компании в конкретной сфере. Также он может помочь составить картину перспектив бизнеса с учетом положения других организаций в нише.

Факторный анализ

Финансовый анализ рентабельности может предполагать факторный метод, который включает несколько моделей. Все они необходимы для выявления взаимосвязей между определяющими рентабельность факторами и делятся на 3 категории:

  • аддитивные – для случаев, когда есть сумма факторов;
  • кратные – когда дробное значение вычисляется путем деления факторов один на другой;
  • мультипликативные – когда значение выражено произведением факторов.

Приведенные модели могут лежать в основе многофакторных комбинаций с использованием коэффициентов рентабельности.

Индексный анализ

Может применяться для анализа рентабельности независимо от сферы работы компании и организационно-правовой формы. Такой метод позволяет анализировать одно или одновременно несколько предприятий, используя следующие индексы:

  • переменного состава;
  • постоянного (фиксированного) состава;
  • влияния структурных сдвигов.

Индексы указывают на относительные величины, которые могут свидетельствовать о любых событиях. Исследование рентабельности индексным методом показывает изменение заданных показателей в динамике за конкретный период по сравнению с предыдущими периодами.

Реальная и номинальная норма прибыли

Простой или номинальной принято называть норму прибыли без учета влияния инфляции. Со временем последняя отчасти или существенно снижает покупательную способность валюты. Можно проследить, что 1000 рублей сейчас – далеко не то же самое, что 1000 рублей 30 лет назад.

Вести учет временной стоимости валюты можно посредством дисконтирования. Когда учитывается влияние инфляции, речь идет о реальной (скорректированной на индекс инфляции) норме прибыли.

Рентабельность и CAGR

Простая (номинальная) норма прибыли неразрывно связана с показателем годового темпа роста. CAGR показывает среднегодовую норму прибыльности инвестиций более чем за 12 месяцев. В этом случае в расчете участвуют значения роста показателя за несколько периодов.

Чтобы рассчитать CAGR, необходимо:

  1. Стоимость инвестиции в конце периода разделить на ее значение в начале этого же периода.
  2. Вычесть из промежуточного результата значение, возведенное в степень (1 / количество периодов).

Как рассчитать порог рентабельности

Порог рентабельности или точка безубыточности (BEP) – показатель, который стоит учитывать при расчете рентабельности. Он показывает тот уровень продаж, которого нужно добиться компании, чтобы покрыть затраты. Убытков при этом не будет, но и прибыль получить тоже еще не удастся.

ВЕР

ВЕР = (Постоянные расходы * Выручка / (Выручка – Переменные расходы)) * 100%

Постоянные расходы у компании есть всегда и не зависят от того, какое количество производимой продукции выпускается. Это налоги, аренда, зарплата административным сотрудникам, амортизация инструментов и т. д. К переменным относятся затраты, размер которых определяет колебание объемов производства. Это деньги, которые необходимо затратить на закупку сырья, материалов, транспортировку, зарплату производственному персоналу, уплату энергоресурсов и т. д.

Еще один способ определить минимальный уровень продаж, сумма которых покрывает производственные затраты, – расчет на основании показателя коэффициента валовой маржи.

ВЕР

ВЕР = Постоянные расходы / Коэффициент валовой маржи

Коэффициент валовой маржи рассчитывается как:

КВМ

КВМ = (Выручка – Сумма переменных затрат) * 100%

Зная точку безубыточности, можно оценить:

  • финансовую прочность бизнеса и его составляющие;
  • пути организации работы предприятия;
  • выгоду инвестирования в проект и скорость окупаемости;
  • стоимость продукции при увеличении или снижении объема продаж.

После того, как фирма преодолела точку безубыточности, прибыль должна превышать затраты, иначе предприятие нерентабельно, а его работа бессмысленна.

Дополнительные показатели для оценки рентабельности

Инвестируя в проект, желательно знать, на каком уровне должна быть прибыль фирмы, чтобы вложения как минимум окупились. Демонстрирует это показатель внутренней нормы рентабельности (IRR). Если его размер больше суммы капитала, бизнес можно считать перспективным. Если же размер капитала превышает IRR, проект убыточен.

Еще один важный показатель – дисконтирование денежных потоков (DCF). Он используется для составления более детального прогноза рентабельности предприятия и выбора финансовой и экономической стратегий. DCF участвует в расчетах внутренней нормы прибыли, индекса прибыльности, чистой нормы доходности и других показателей. Метод дисконтированных денежных потоков помогает определить потенциал проекта и его общую цену.

Причины снижения рентабельности

Выделяют 3 основные причины снижения показателя рентабельности:

  1. Падение продаж. Происходит вследствие неэффективного продвижения или снижения спроса на товары поставщика.
  2. Рост издержек компании. Может наблюдаться из-за повышения закупочных цен, невозможностью увеличить загрузку производства, проблем с поставками, штрафов, некорректной работы сайта.
  3. Чрезмерный прирост оборотных фондов. Причина может крыться в ошибках ответственных сотрудников, в т. ч. в неправильных расчетах с контрагентами.

Во всех случаях необходимо проработать решение возможных проблем в организационных и других вопросах.

Пути повышения рентабельности

Чтобы повысить рентабельность затрат, производства или целого проекта, необходимо выяснить причины низкого показателя и проработать моменты, требующие активных действий. Говоря в целом, существует несколько способов добиться более высокой рентабельности.

  • Повышение качества продукта.
  • Улучшение свойств продукта.
  • Наращивание мощности производства.
  • Создание более привлекательной упаковки.
  • Снижение себестоимости без ущерба качеству.
  • Сокращение затрат на ФОТ.
  • Обновление управленческой структуры.
  • Улучшение маркетинговой стратегии.
  • Обучение сотрудников.
  • Искусственное повышение рентабельности с учетом конкуренции и общей ситуации на рынке.

Самые рентабельные виды бизнеса

Говоря о теме рентабельности, нужно учитывать, что в разных сферах хозяйства разные значения коэффициента считаются нормальными. Не всегда виды деятельности с самыми высокими показателями наиболее прибыльны.

По данным Росстата, в ТОП-3 самых рентабельных направлений бизнеса 2021 года входит:

  • недвижимость;
  • рыболовство;
  • добыча полезных ископаемых.

В отличие от перечисленных, самая низкая рентабельность у предприятий коммунального хозяйства (отрицательное значение). Финансовый сектор может похвастаться показателем в 0,7%, розничная торговля (в т. ч. онлайн) – 2,2%.

Заключение

Расчет рентабельности дает общее представление о текущем положении дел в компании и ее лучших перспективах. Однако эти значения не всегда объективно характеризуют работу компании. Например, активы имеют свойство изменять свою стоимость с течением времени, поэтому однократно проведенный расчет рентабельности может быть некорректным. Показатели при долгосрочном инвестировании, как правило, малы, а рассчитывать необходимо коэффициенты для разных условий и срока.

Нельзя ориентироваться на рентабельность как на единственный показатель эффективности работы компании. Для составления объективной картины требуется использовать дополнительные методы анализа: исследование структуры затрат, определение финансовой устойчивости и ряда других показателей.


https://bitly.ws/3hUKa